Пенсионеру в анкете на заём важно указать не просто сумму всех зачислений на карту, а доход, который соответствует вопросу в форме. Пенсия, арендная плата, разовая помощь близких и перевод собственных денег могут прийти на один счёт, но означают разное. Сначала разделите источники, затем посмотрите, за какой период их просят показать.
Отсутствие справки работодателя этому не мешает: у пенсионера может не быть работодателя вообще. А вот вопрос о доходе остаётся. Если понадобится подтверждение, для пенсии есть документы Социального фонда, для движения денег – банковская выписка. Одинаковая сумма в двух документах не становится двумя доходами.
Как отделить доход от остальных поступлений на карту
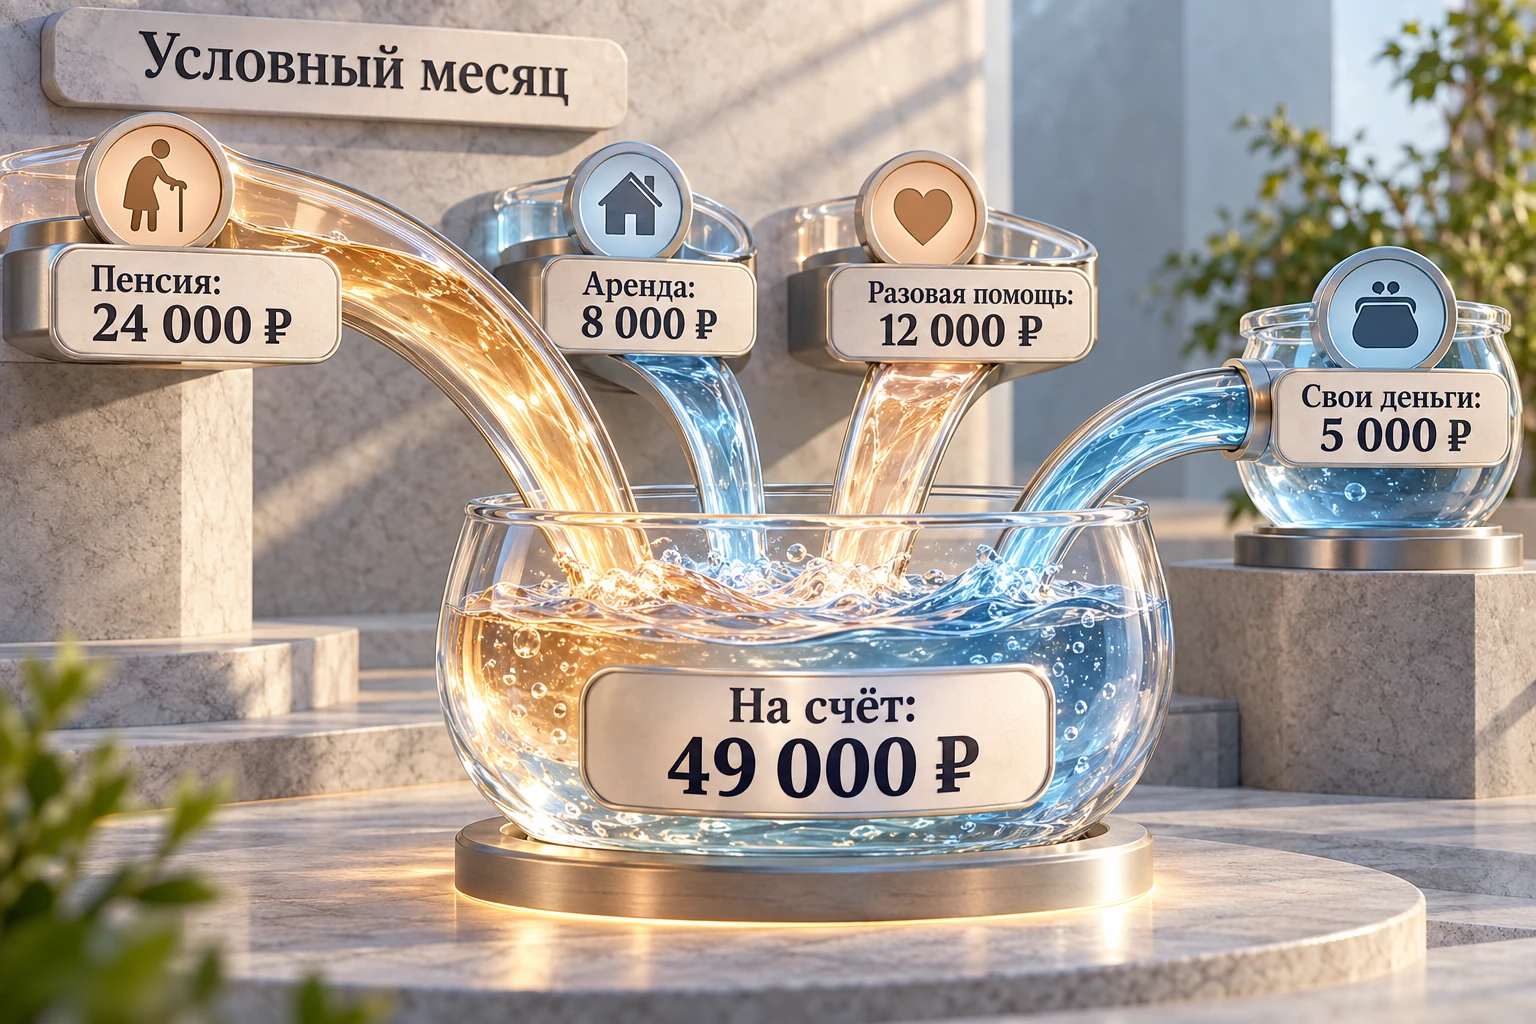
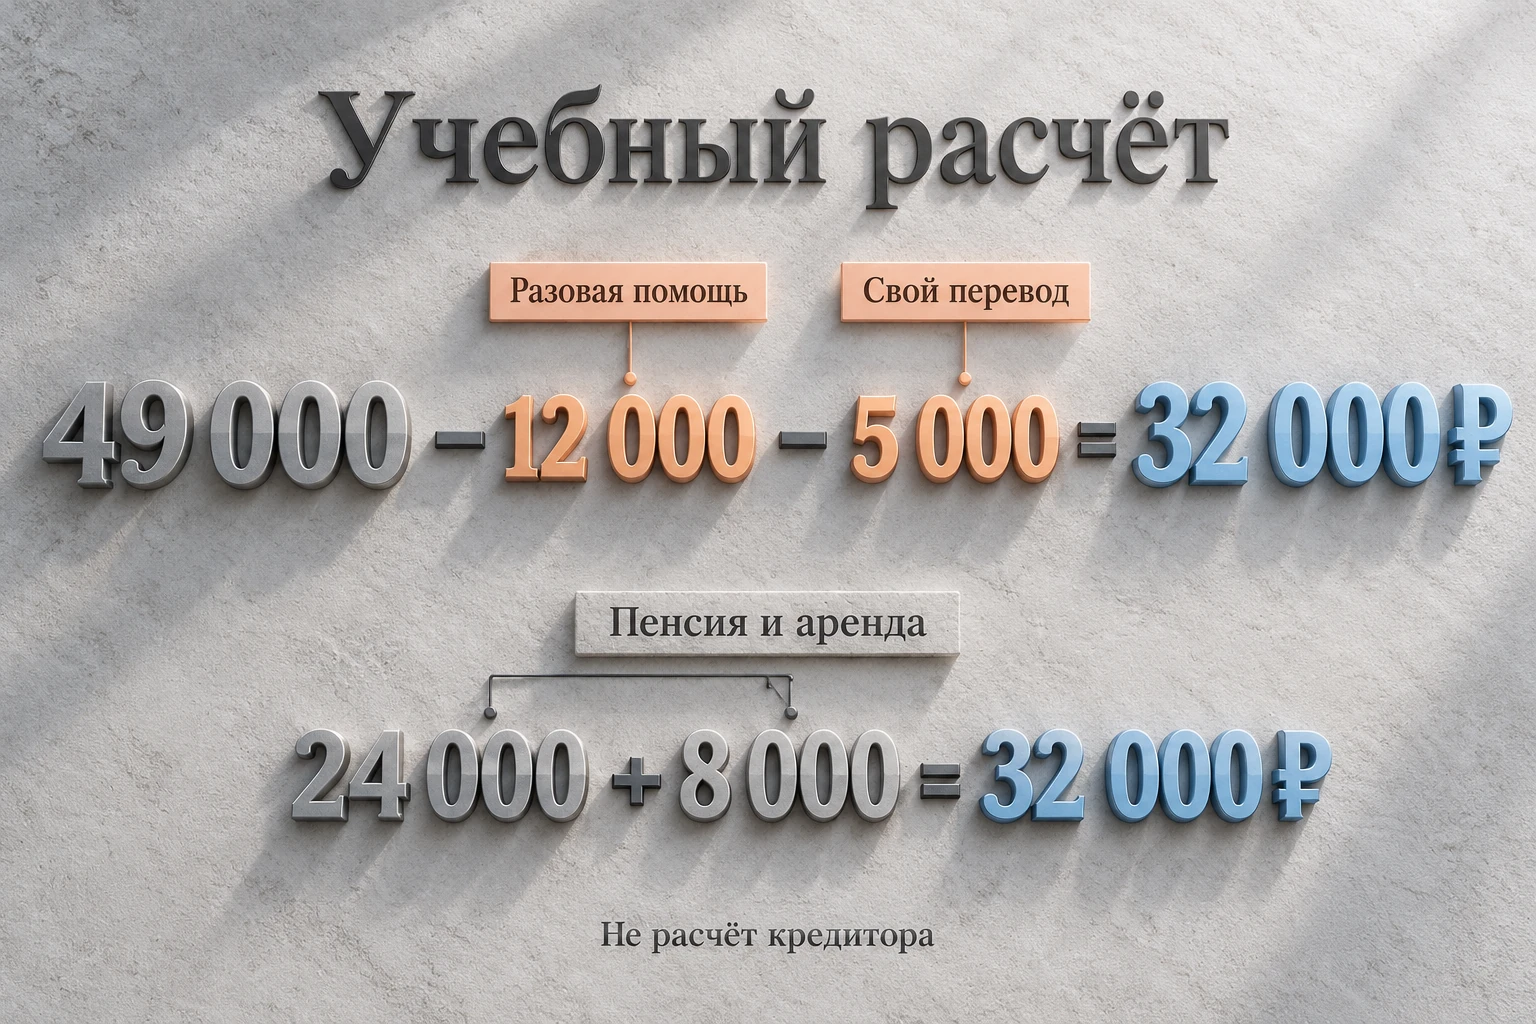
Возьмём условный сентябрь 2026 года. Пенсия и арендная плата в этом примере поступают ежемесячно. За сентябрь на карту пришли:
- 24 000 рублей пенсии;
- 8 000 рублей фактически полученной платы за сдачу квартиры;
- 12 000 рублей разовой помощи от родственника;
- 5 000 рублей со своего второго счёта.
Банковский итог – 49 000 рублей: 24 000 + 8 000 + 12 000 + 5 000. Но последние 5 000 не появились заново: человек переместил уже имевшиеся деньги. А помощь родственника увеличила сумму в сентябре, не став ежемесячной выплатой.
Два регулярных источника в нашем примере дают 32 000 рублей: пенсия 24 000 и аренда 8 000. Это удобная расшифровка поступлений, а не сумма, которую кредитор обязан целиком учесть. Какие источники и как оценят в заявке, зависит от её правил и применимого способа оценки дохода.
Если вы оформляете займ без справок и поручителей, такая расшифровка всё равно пригодится для анкеты. Отсутствие требования приложить справку не превращает все переводы на карту в ежемесячный доход.
Что указать в анкете при нескольких источниках дохода
Если форма разделяет основной и дополнительный доход, в нашем примере есть что описать в каждом поле: пенсия отдельно, фактически полученная аренда отдельно. Разовую помощь не стоит представлять как плату, которая будет приходить каждый месяц. Если анкета спрашивает о других поступлениях, для неё нужно сохранить именно это пояснение – помощь была разовой.
Когда есть только одно поле «Доход в месяц», посмотрите его подсказку. Оно может относиться к последнему месяцу, обычному ежемесячному доходу или среднему за заданный период. Для третьего варианта одного удачного сентября мало: нужны сведения за весь указанный интервал и правило расчёта получателя.
Вопрос кредитору можно сформулировать без длинной финансовой истории: «Получаю пенсию 24 000 рублей и плату за квартиру 8 000 рублей в месяц. В сентябре также пришла разовая помощь 12 000 и перевод моих денег 5 000. Поле просит месячный доход. Какой период и какие источники нужно указать?» Так сотрудник увидит причину расхождения между вашим объяснением и банковским итогом.
Если в другом месяце помощь не поступит, а человек переведёт свои деньги обратно, оборот по карте будет другим даже при той же пенсии и арендной плате. Поэтому сумма зачислений удобна для проверки операций, но сама по себе не описывает постоянный источник средств.
Какую справку о пенсии выбрать для подтверждения
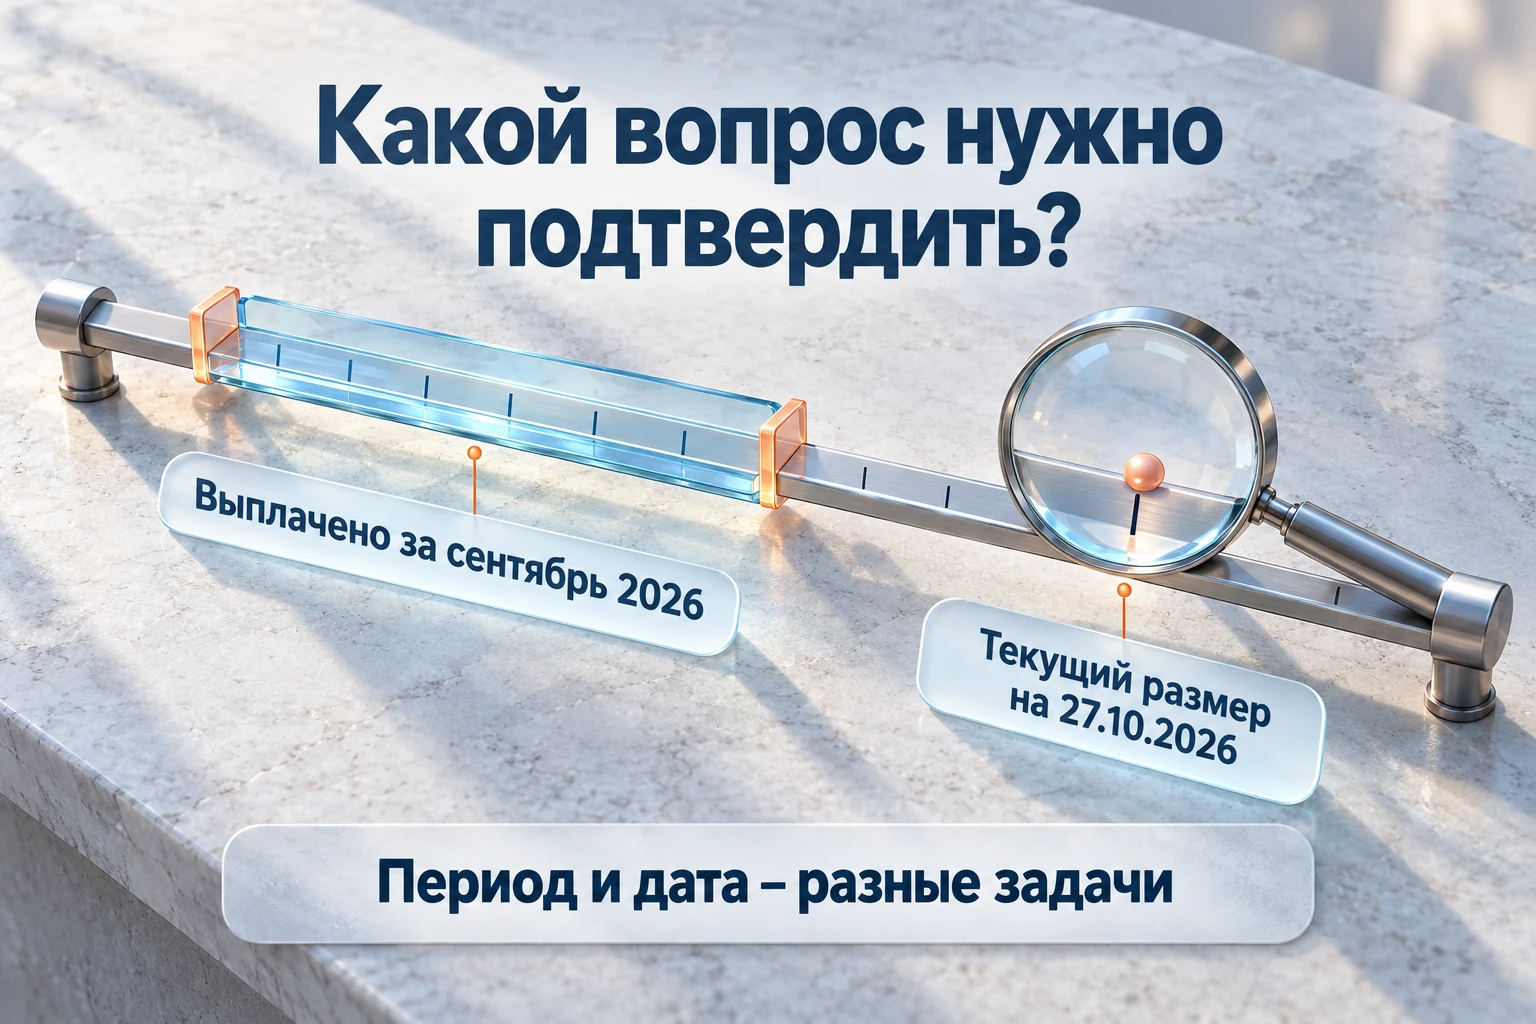
Сначала определите, что именно нужно получателю: нынешний размер пенсии или выплаты за прошедшее время. На сайте СФР есть сервис получения справки о размере пенсии, единой денежной выплаты и других выплатах СФР на текущую дату. Такой документ отвечает на вопрос, какой размер установлен сейчас.
Для сведений о поступивших выплатах предусмотрена справка обо всех выплатах СФР за выбранный период. Соцфонд описывает её получение через Госуслуги с подтверждённой учётной записью: указывают нужный период и регион, где фонд производил выплаты. Готовый PDF поступает в личный кабинет и подписывается электронной подписью СФР.
Это разные задачи. Если в октябре нужно подтвердить, что выплачено за сентябрь, документ о текущем размере не следует автоматически считать ответом за прошлый месяц. Если же получатель просит нынешний размер пенсии, длинная история выплат может оказаться не тем документом, который нужен.
Справка Соцфонда показывает выплаты по его линии. Она не объяснит 8 000 рублей аренды в нашем примере и не подтвердит все 49 000 рублей банковских зачислений. Поэтому перед заказом полезнее согласовать название документа и период, чем скачивать всё доступное и надеяться, что один из файлов подойдёт.
Что должна объяснять банковская выписка о доходах
Если для оценки дохода запрашивают выписку, важен не только итог зачислений. Банк России указывает, что сведения должны позволять определить вид дохода, а сам документ должен быть сформирован и предоставлен банком, в котором открыт счёт. Собственная таблица операций или набор уведомлений на телефоне не заменяют такую выписку.
Для подтверждения доходов выписками Банк России выделяет зарплату, пенсии и иные социальные выплаты, а также доход от сдачи недвижимости в аренду. Для других видов дохода одной выписки недостаточно. При этом кредитор не обязан использовать все допустимые виды подтверждающих документов: состав подходящего комплекта нужно узнать для своей заявки.
В нашем примере строку с арендной платой нужно отличить от обычного перевода между людьми. Договор аренды поможет объяснить основание платежа, а банковский документ – фактическое поступление. Какой комплект примет получатель, выясняют до отправки; одно название «перевод» не раскрывает, были ли это 8 000 за квартиру, помощь родственника или собственные деньги.
Есть ещё одна незаметная ошибка: пенсия отражена и в документе СФР, и в выписке банка. Это два подтверждения одного источника, а не прибавка ещё 24 000 рублей.
Когда источники подписаны, вопрос о сумме становится предметным: где пенсия, где аренда, где разовое поступление и какой период охватывает каждый документ. Кредитору можно передать понятное объяснение, а не пытаться одним числом из банковского итога ответить сразу на все эти вопросы.