
Вы видели рекламу сервиса несколько раз, узнаёте его цвет и логотип. В форме заявки всё тоже выглядит привычно. Но перед кодом подтверждения появляется договор от организации с незнакомым названием. Это не обязательно обман: бренд и юридическое лицо часто называются по-разному. И всё же именно в этот момент проверка становится необходимой. От того, кто указан кредитором, зависит, с кем возникнет долг и кому потом направлять обращения.
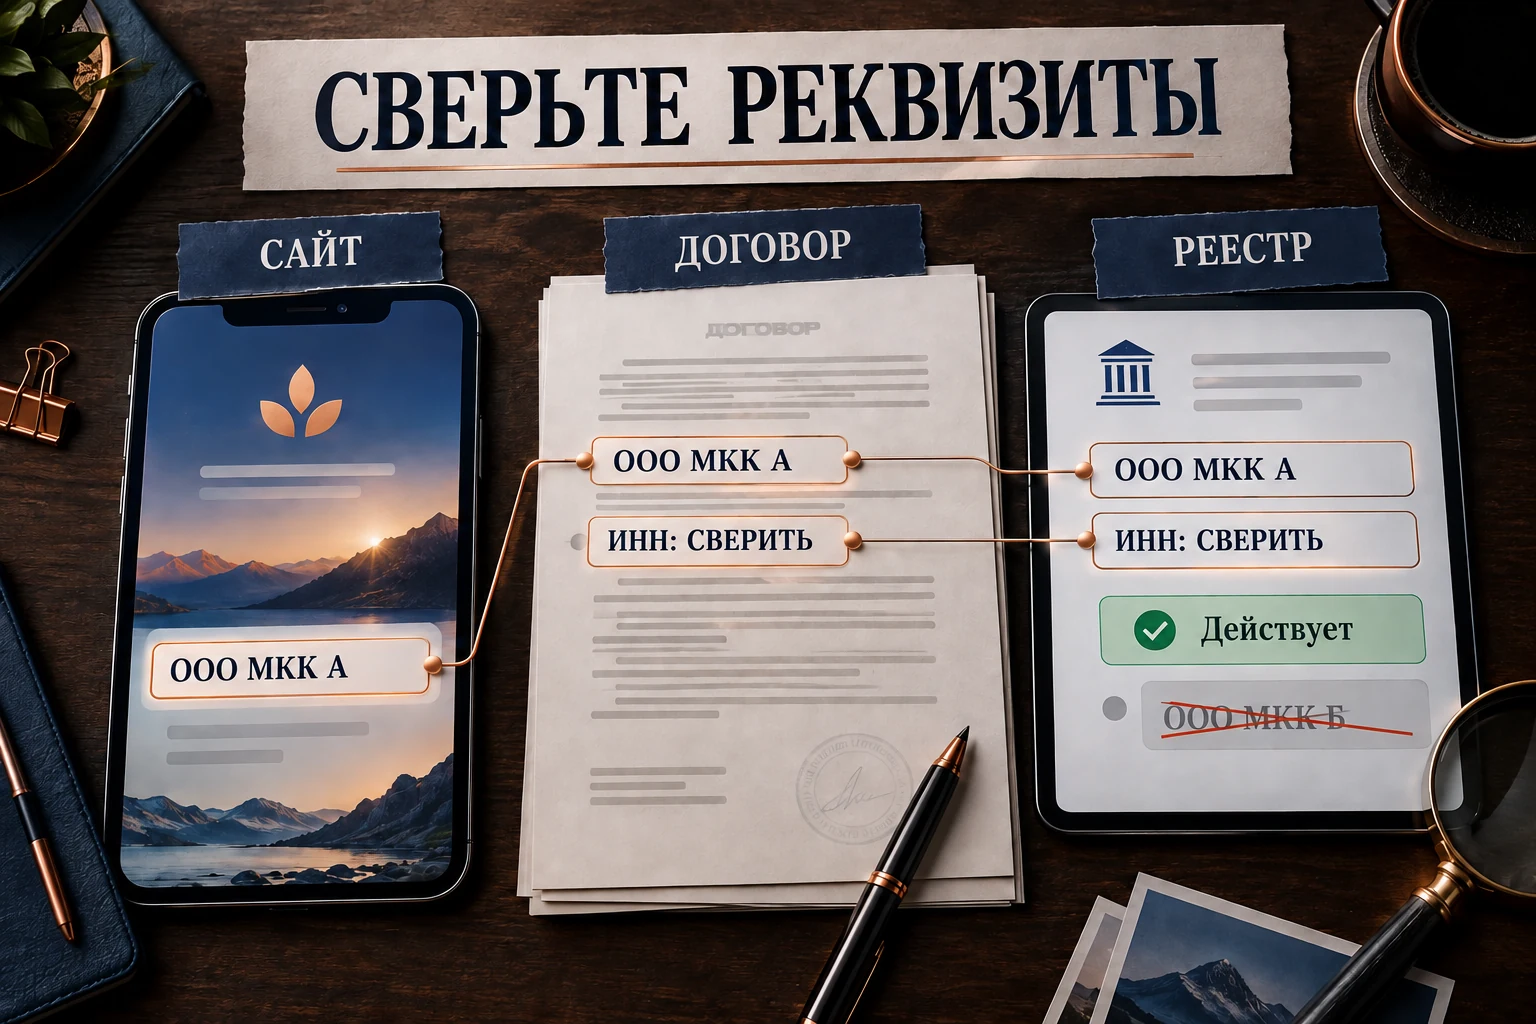
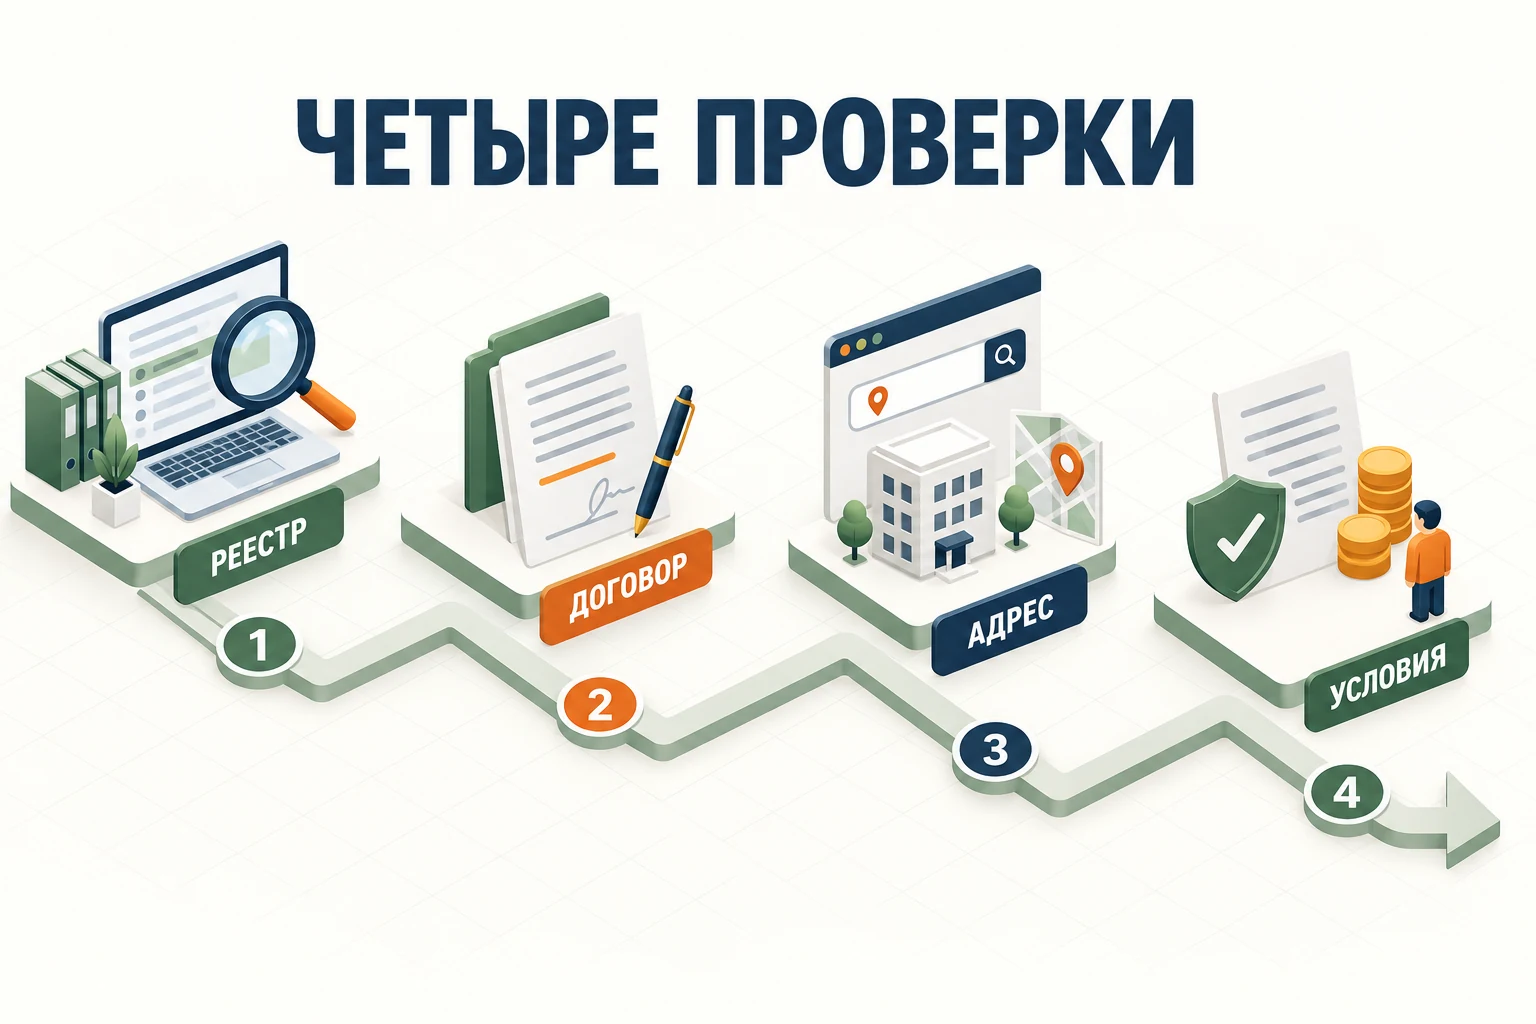
Проверить компанию можно без специальных знаний. Понадобятся её полное название, ИНН или ОГРН из документов и сервис Банка России «Проверить участника финансового рынка». Главная задача – не найти знакомое слово в названии, а проследить одну цепочку от сайта и договора до действующего права конкретного юридического лица выдавать займы. После этого всё равно придётся читать персональные условия: реестр не оценивает, удобен ли вам продукт.
Найдите в документах настоящего кредитора
На сайте может быть написано короткое коммерческое название. В договоре должны появиться реквизиты юридического лица, которое станет стороной сделки. Не ограничивайтесь нижней строкой страницы: откройте проект индивидуальных условий и общие документы. Если деньги предлагает посредник, в его форме может фигурировать собственная компания, а в договоре займа – другой кредитор. Эти роли нужно разделить до передачи персональных данных и подтверждения сделки.
Выпишите полное наименование, ИНН, ОГРН и, если указан, номер записи в государственном реестре. ИНН удобнее названия: созвучные названия встречаются, а написание бренда может меняться. Если реквизиты доступны только после отправки паспорта, попросите показать проект документов заранее. Незнакомое юрлицо не является доказательством мошенничества, но отсутствие возможности его установить – причина остановиться.
Сравните компанию в договоре с организацией, которая принимает платежи и отвечает на обращения. Их названия могут различаться по законным причинам: например, платежи обслуживает агент. Тогда в документах должна быть объяснена роль каждого участника. Если один сайт обещает заём от собственной МФО, а договор внезапно называет иного кредитора без ясного объяснения, не подтверждайте его «для просмотра следующего шага». Сначала спросите, почему поменялась сторона сделки.
Проверьте статус в сервисе Банка России
Банк России предоставляет открытый сервис проверки участников финансового рынка. В нём можно искать организацию по названию, ИНН, ОГРН и другим идентификаторам. Лучше начать с ИНН из договора. Найденная карточка должна относиться именно к этому юридическому лицу, а не к похожему названию. Посмотрите вид деятельности и статус права на её осуществление. Для микрофинансовой организации важна актуальная запись, а не старый скриншот с чужой страницы.
Если карточка показывает статус «Не действует», не считайте это мелкой технической пометкой. Банк России объясняет, что такой статус может означать прекращение права на соответствующую деятельность. Если сведения вообще не нашлись, проверьте опечатки в ИНН и попробуйте другой идентификатор. Отсутствие результата при одной ошибочной попытке ещё не доказывает незаконную работу, но и не позволяет считать компанию проверенной. Пока причина не ясна, документы лучше не подтверждать.
Проверку делайте непосредственно перед оформлением. Статус может измениться после публикации любого рейтинга или обзора. Даже если сервис был внесён в старый список добросовестных компаний, сегодня вопрос решается текущей карточкой регулятора. Сохраните дату проверки и реквизиты, по которым получили результат. Это полезнее скриншота рекламного обещания, где юридическое лицо вообще не названо.
Список Банка России и его перечень компаний с признаками нелегальной деятельности решают разные задачи. Первый помогает проверить право конкретного участника работать на рынке. Второй показывает выявленные регулятором риски; отсутствие названия в таком списке само по себе не является знаком качества. Если вы заметили противоречие между документами и реестром, уточняйте его через официальные каналы, а не ищите успокоение в отзывах.
Как сопоставить три источника
| Источник | Что взять | Какой вопрос решить |
|---|---|---|
| Сайт и приложение | Название сервиса, реквизиты, адреса связи | Кто предлагает продукт и куда ведёт форма |
| Проект договора | Полное название кредитора, ИНН, ОГРН | С кем возникнет обязательство |
| Сервис Банка России | Совпадение реквизитов, вид деятельности и статус | Есть ли действующее право у этого юрлица |
Проверьте адрес, но не путайте его со статусом компании
Даже у действующей МФО может появиться сайт-двойник. Посмотрите адрес страницы посимвольно: дополнительная буква, дефис, непривычный домен или сложная цепочка перенаправлений заслуживают внимания. Не вводите паспортные данные по ссылке из случайного сообщения. Лучше самостоятельно открыть официальный ресурс из ранее сохранённых документов компании или уточнить адрес через её подтверждённый контакт. Название в заголовке вкладки легко повторить; домен проверить сложнее, но возможно.
Обратите внимание, кто получает заявку. Агрегатор может честно сравнивать предложения, но не быть кредитором. Если он просит оплатить «обязательную регистрацию» до показа договора, задайте вопросы о природе этой услуги и возврате денег. Плата за доступ к списку предложений не равна платежу по займу. Подозрительный сайт может также копировать документы действующей МФО. Поэтому результат проверки юрлица в реестре надо связать с конкретным каналом, через который вы собираетесь общаться.
Перед звонком в поддержку найдите номер на подтверждённом ресурсе, а не в рекламном сообщении. Не диктуйте одноразовый код человеку, который сам вам позвонил. Код может подтверждать вход, изменение данных или подписание документа. Даже если собеседник верно назвал бренд, это не доказывает его полномочий. Завершите разговор и обратитесь в компанию через адрес, который проверили самостоятельно.
Действующая МФО ещё не означает подходящий заём
Реестр отвечает на вопрос о статусе организации, но не обещает вам выгодную ставку, одобрение заявки или удобный график. Чтобы выбрать лучшие займы в проверенных МФО для своей ситуации, одного места в подборке недостаточно. Сначала исключите непонятные компании и каналы, затем сравните реальные условия для вашей суммы и срока. Страница с описаниями помогает составить круг кандидатов, а окончательное решение принимайте по персональным документам кредитора.
Посмотрите не только сумму к выдаче, но и полный размер обязательства, даты платежей, способы досрочного погашения и дополнительные услуги. Спросите себя, из каких денег будет оплачен каждый платёж. Законность компании не отменяет риска дорогого займа, если бюджет уже напряжён. Если условия меняются после идентификации, сравнение нужно повторить на новом документе, а не держаться за прежнюю рекламную цифру.
Полезно проверить и процесс после выдачи. Куда направлять обращение об ошибочном платеже? Как получить справку о закрытии? Есть ли понятный канал для претензий и документов? Эти вопросы редко попадают в громкий рейтинг, но становятся главными в спорной ситуации. Если в договоре названо одно юрлицо, а сотрудники предлагают обращаться к другому, попросите письменное объяснение распределения обязанностей до заключения сделки.
Что делать, если цепочка не сходится
Сначала определите точное расхождение:
- юрлицо не найдено по ИНН;
- ИНН в договоре не совпадает с карточкой;
- право на деятельность не действует;
- в договоре указан посредник вместо кредитора.
Для каждой ситуации нужен свой вопрос. Сохраните адрес страницы, проект документа и дату проверки, но не пересылайте посторонним паспорт и коды. Запросите письменное разъяснение через подтверждённый канал и попросите объяснить роль каждой компании в сделке.
Если организация не объясняет противоречие, не отправляйте заявление только потому, что форма уже почти заполнена. Вы ничего не обязаны подтверждать ради завершения чужого сценария продаж. Банк России предлагает при неясном статусе дополнительно проверить список компаний с признаками нелегальной деятельности либо направить запрос регулятору. Эти шаги не превращают подозрение в готовый приговор, зато помогают проверить основание для решения.
Если вы уже подписали договор или перечислили деньги, ситуация требует другого порядка действий. Сохраните документы и подтверждения операций, уточните, кому ушёл платёж, и обратитесь к участникам сделки письменно. При признаках мошенничества сообщите в банк, через который проходили операции, и в правоохранительные органы. Не заменяйте эти действия перепиской в комментариях: она не фиксирует ваши требования и может раскрыть личные данные.
Проверенная компания – это начало, а не конец выбора: совпадение реквизитов и действующий статус отвечают на вопрос «с кем я имею дело», а договор и бюджет – на вопрос «стоит ли брать этот заём».
Если все звенья сошлись, сохраните результат вместе с условиями на дату оформления. При повторном обращении через несколько месяцев проверьте их заново. Компания, сайт и продукт могут измениться. Уверенность строится не на памяти о знакомом логотипе, а на короткой повторяемой процедуре: реквизиты, статус, адрес и только потом личное решение.